
房地产与物业
9 articles
-
 房地产与物业
留学生在澳洲贷款买房要注意什么
留学生在澳洲贷款买房时需确保签证有效期覆盖贷款期,通常首付需为房价的20%-30%。银行要求稳定收入证明,建议通过兼职等方式积累资金。留意签证限制,部分签证仅允许购新房。务必咨询专业人士,确保合规操作。
-
 房地产与物业
留学生在马来西亚标高‘markup’房贷值得吗
在马来西亚,标高‘markup’房贷提供超额资金,适合需要装修或投资的购房者。例如,购买500,000林吉特的房子,可能获得600,000林吉特贷款,使用额外100,000林吉特进行投资或装修。但需注意高利息和市场风险,贷款额可能超过房产价值。
-
 房地产与物业
留学生必看的房屋贷款的六要素
留学生申请房屋贷款需注意六大要素:1. 资格确认,留学生需要具备合法签证且建立信用记录;2. 高首付,通常需20%-50%;3. 选择合适的贷款类型,固定或浮动利率;4. 考虑贷款期限,15年或30年;5. 预算其他费用,如评估费、律师费;6. 理解保险及地产税,预算年费可达数千美元。
-
 房地产与物业
留学生在德国买房,能从银行贷多少款
在德国,留学生购房的银行贷款额度通常取决于他们的收入、信用记录和居留状态。一般而言,如果留学生有稳定收入和良好的信用记录,可以期望贷款额度达到房价的70%至80%。例如,购买一套100,000欧元的房产,可能获得70,000至80,000欧元的贷款。此外,银行通常要求至少20%的首付。
-
 房地产与物业
留学生可以在学习所在地贷款买房吗
留学生确实可以在学习所在地贷款买房,但需满足特定条件,如有稳定收入来源、良好的信用记录。银行通常要求留学生的月收入至少是预计月还款额的三倍,并且可能需要较高的首付,如25%以上。留学生需要提交包括身份证明、收入证明及信用报告等相关材料。选择合适的贷款方案和期限对成功申请贷款至关重要。
-
 房地产与物业
留学生居留和非盈利居留哪种类型能申请贷款买房
留学生居留和非盈利居留都能申请贷款买房,但条件不同。留学生需证明稳定收入,如兼职工作,首付比例通常20%以上。非盈利居留者需证明资金支持,首付可能高达50%。两者贷款额度和利率受收入和信用影响。
-
 房地产与物业
澳洲留学生没有PR可以贷款吗,能用来买房吗
澳洲留学生即使没有永久居留权(PR),也有可能贷款买房,但需要满足更严格的条件。银行和金融机构通常要求这类借款人提供更高的首付、展示稳定的收入来源和良好的信用记录。不同的贷款提供者可能有不同的贷款产品和政策,留学生可以选择银行贷款或是非银行金融机构贷款。
-
 房地产与物业
澳洲留学生买房印花税有可能少一些吗
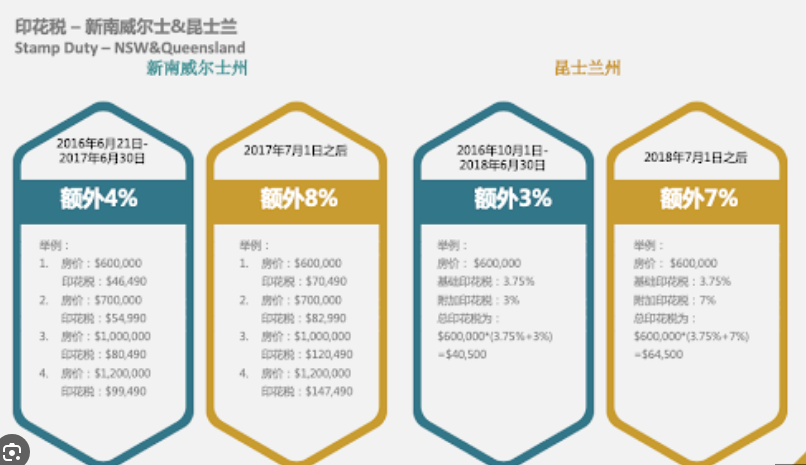
澳洲留学生在购房时确实有机会享受印花税减免或降低。各州政府根据特定条件提供不同的税收优惠,包括针对首次购房者的减免。留学生如果想要减少印花税的支出,首先需要了解所在州的具体政策,查看是否符合减税条件,如购买新房或符合特定的价格范围。
-
 房地产与物业
澳洲留学生贷款买房有什么条件限制
澳洲留学生在申请贷款买房时需要持有有效的学生签证,并向银行证明有稳定的收入来源。留学生通常需要的首付比例高于本地居民,大约在20%到30%之间。留学生买房还必须获得外国投资审查委员会(FIRB)的批准。银行在审批贷款时会考虑留学生的信用评分,没有澳洲信用历史的留学生可能会遇到一些困难。